


eSewa - Mobile Wallet (Nepal)
4,332.55K Arvustused
Rakenduse andmed
- Versioon
- 4.9.0.2
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- eSewa Limited
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
Kui otsin Nepalis igapäevaste maksete jaoks üht keskset mobiilset rahakotti, vaatan eSewa poole üsna loomulikult. eSewa on eSewa Limitedi loodud finantsrakendus, mille mõte on tuua rahakott telefoni: maksete tegemine, rahaasjade korraldamine ja digitaalse rahakoti kasutamine ühest kohast. Minu kogemuses on selle suurim väärtus mugavus, mitte keerukus. Rakendus on mõeldud inimesele, kes tahab vähendada sularaha kasutamist ja teha tavapäraseid toiminguid ilma iga kord eraldi teeninduspunkti otsimata.
See ei ole rakendus, mida ma soovitaksin ainult tehnoloogiahuvilisele. Selle praktiline sihtrühm on palju laiem: tudeng, töötav inimene, pere rahaasjade korraldaja või keegi, kes vajab Nepalis igapäevasteks kuludeks telefonipõhist maksevahendit. Samal ajal tasub meeles pidada, et mobiilne rahakott ei asenda automaatselt pangakontot ega füüsilist sularaha igas olukorras. Just see piir määrab, kas rakendus sobib sulle päriselt.
Ühine telefon ei tähenda ühist rahakotti
Kui peres liigub üks telefon mitme inimese käes, on minu esimene soovitus hoida telefoni kasutamine ja rahakoti kasutamine selgelt lahus. Seadet võib kasutada näiteks sõnumite vaatamiseks või helistamiseks, kuid makserakenduse avamine peaks jääma konto omaniku teadlikuks otsuseks. See eristus aitab vältida juhuslikke tehinguid ja arusaamatusi, eriti kui keegi teine aitab telefoni seadistada.
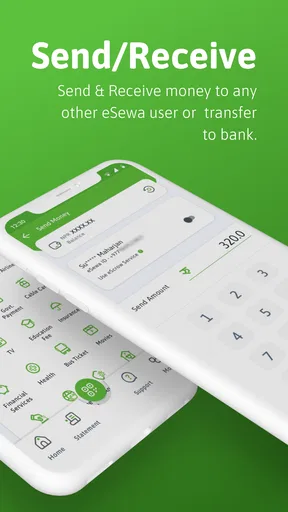
Koos elavad inimesed saavad makseid omavahel kooskõlastada ka ilma ühise kontota. Näiteks võib üks inimene tasuda konkreetse igapäevase kulu ja teine kanda oma osa üle sobival ajal, kuid mõlemad peaksid enne raha liigutamist kokku leppima summa ja eesmärgi. Nii jääb tehingute vastutus selgeks ning rahakoti saldo ei muutu kogu majapidamise ühises, raskesti jälgitavas kassas.
Kuidas eSewa praegu igapäevases kasutuses toimib
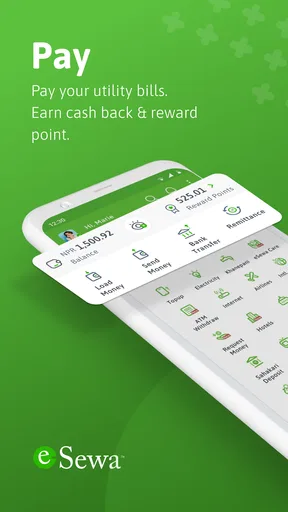
Rakenduse põhikogemus on üles ehitatud kiirele ligipääsule. Kui olen oma konto seadistanud ja rahakoti kasutamiseks valmis saanud, tahan makse tegemiseks võimalikult vähe samme. eSewa tugevus ongi selles, et see koondab rahakoti funktsiooni telefoni, mitte ei sunni mind iga väiksema toimingu jaoks eri kanalite vahel liikuma.
Praktilises olukorras võiks päev välja näha nii: hommikul kontrollin rahakoti seisu, päeval teen vajaliku makse ja õhtul vaatan üle, millised tehingud on tehtud. Selline töövoog on lihtsam kui sularaha kaasas kandmine ja hiljem kulude meenutamine. Kui kasutan rakendust järjepidevalt, tekib mul parem ülevaade sellest, millal raha liigub ja millised kulud korduvad.
Minu jaoks on oluline ka see, et rakendus ei püüa olla ainult üksikute maksete tööriist. Digitaalse rahakoti mõte tuleb kõige paremini esile siis, kui sellest saab harjumus: avan sama rakenduse, kontrollin vajalikku infot ja teen toimingu ära. See vähendab vajadust otsida erinevaid makseviise või hoida väikeste kulude jaoks alati sularaha.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
eSewa on tasuta kasutatav ning selle vanusepiirang on PEGI 3, mis teeb selle üldiselt laiale kasutajaskonnale sobivaks. Tasuta allalaadimine ei tähenda siiski, et iga võimalik rahaliikumine oleks alati tingimusteta tasuta, seega kontrolliksin enne kinnitamist konkreetse toimingu ekraanil kuvatavat infot. See on raharakenduste puhul mõistlik harjumus sõltumata sellest, millist teenust kasutan.
Seadistamine ja esimene kasutuskord
Esimesel käivitamisel tasub mitte kiirustada. Kontrollin, kas kontoandmed on õigesti sisestatud, milline rahakoti saldo kuvatakse ja kas rakendus töötab minu telefonis ootuspäraselt. Rahaga seotud rakenduses on paar lisasekundit kontrollimiseks paremini kulutatud kui hilisem segadus vale konto või vale summa tõttu.
Samuti soovitan enne aktiivset kasutamist läbi mõelda, millisel telefonil ja millise ekraanilukuga rakendust kasutan. Mobiilne rahakott on mugav just seetõttu, et see on alati käepärast, kuid sama omadus tähendab, et telefoni turvalisus muutub oluliseks osaks kogu kasutuskogemusest. Kui telefon on jagatud teistega või kaitsmata, ei ole probleem ainult rakenduses endas.
Uuele kasutajale võib kõige rohkem küsimusi tekitada see, kas eSewa sobib tema põhiliseks rahaasjade kanaliks või ainult väiksemateks igapäevasteks tehinguteks. Mina alustaksin teisest variandist: kasutaksin seda esmalt harjumuspärasteks makseteks, jälgiksin tehingute kuvamist ja alles siis otsustaksin, kui suure osa oma rahaasjadest sinna koondan.
Jagatud seadme piirid ja konto omanik
Enne seadistamist selgitaksin kodus välja, kelle nimele ja kasutusse konto jääb ning kes teab selle avamiseks vajalikke andmeid. Kui keegi teine aitab rakenduse esimesel korral avada, ei tähenda see, et ta peaks edaspidi kontole ligi pääsema. Omaniku enda kontroll konto üle on eriti tähtis siis, kui telefon kuulub ühele inimesele, kuid seda kasutavad aeg-ajalt ka teised.
Kui laps või eakas pereliige vajab abi, saan teda juhendada ilma telefoni enda kätte jätmata iga makse tegemiseks. Näiteks võib kasutaja ise kontrollida saajat ja summat ning abistaja selgitada, mida ekraanil näidatav teave tähendab. Selline tööjaotus toetab iseseisvust, aga jätab lõpliku kinnituse konto omanikule. Ma ei käsitleks rakendust perekontona ega eeldaks, et ühine seade muudab tehingute jälgimise automaatselt ühiseks.
Ka telefoni ajutine laenamine väärib väikest rutiini: sulgen makserakenduse, lukustan seadme ja annan selle alles siis üle. Kui telefon on kaotsi läinud või vahetub, ei lükkaks ma ligipääsu ja konto kaitsmisega seotud samme edasi. Need ei ole keerulised korraldusreeglid, vaid viis vältida seda, et kodune mugavus hägustab piiri isikliku rahakoti ja teiste inimeste vahel.
Versioon 4.9.0.2 ja rakenduse areng
Praegune versioon on 4.9.0.2. Seda numbrit vaadates on selge, et tegemist ei ole värske katsetuse, vaid pika kasutuslooga rakendusega. eSewa ilmus 31. detsembril 2012 ning selle ajalugu aitab mõista, miks rakendus on paljude kasutajate jaoks pigem igapäevane taristu kui uudne tehnoloogiavidin.
Ma ei loeks versiooninumbrit iseenesest tõendiks, et iga kasutaja jaoks on kõik probleemid lahendatud. Küll aga annab see märku pidevast tootearendusest ja sellest, et rakendus on jõudnud küpsemasse etappi. Sellises etapis muutuvad eriti tähtsaks stabiilsus, arusaadav navigeerimine ja olemasolevate kasutajate töövoo säilitamine. Raharakenduse puhul ei taha inimene iga uuendusega õppida kõike algusest peale.
Kui rakendus saab uue versiooni, pööran mina tähelepanu kolmele asjale. Esiteks, kas põhitoimingud avanevad endiselt kiiresti. Teiseks, kas saldo ja tehinguinfo on selgelt leitavad. Kolmandaks, kas uuendus muudab mõne olulise sammu segasemaks. Just need detailid mõjutavad igapäevast kasutust rohkem kui silmatorkav uus kujundus.
eSewa populaarsus annab rakendusele tugeva lähtekoha: seda on paigaldatud üle kümne miljoni korra ning keskmine hinnang on 4,3. Need näitajad viitavad laiale kasutusele, kuid ei tähenda, et iga kasutaja kogemus oleks ühesugune. Raharakenduse töökindlus sõltub ka telefonist, ühendusest, konto seadistusest ja sellest, millist toimingut parasjagu teha püütakse.
Mida areng tähendab olemasolevale kasutajale
Pikaaegse kasutaja jaoks on kõige tähtsam järjepidevus. Kui olen eSewaga harjunud, tahan leida rahakoti, põhitoimingud ja tehingute ülevaate ka pärast uuendamist ilma liigse otsimiseta. Küpse rakenduse väärtus ei seisne ainult uute võimaluste lisamises, vaid ka selles, et varem õpitud tegevused jäävad loogiliseks.
Uuenduse järel soovitan teha ühe väikese kontrollringi: avada konto, vaadata saldot, kontrollida viimaseid tehinguid ja proovida mõnda madala riskiga toimingut. Nii saan aru, kas minu jaoks olulised kohad on endiselt seal, kus neid ootan. Kui kasutan rakendust harva, on see eriti kasulik, sest pikema pausi järel võib iga menüümuudatus tunduda suurem kui igapäevakasutajale.
Teine oluline harjumus on hoida tehingute kohta oma isiklikku arvestust, eriti kui kasutan rahakotti pere või väikese ettevõtmise kuludeks. Rakenduse ajalugu on mugav, kuid mina ei jätaks oluliste maksete puhul ainult ühe ekraani peale lootma. Vajaduse korral salvestan endale tehingu põhiandmed või märgin kulud eraldi üles.
Kui kasutaja vahetab telefoni, tasub taastamise ja sisselogimisega tegeleda enne olukorda, kus on vaja kiiresti makset teha. See on üks praktiline, kuid sageli tähelepanuta jääv erinevus mugava rakenduse ja hästi ettevalmistatud kasutuse vahel. Mobiilne rahakott töötab kõige paremini siis, kui ligipääs ei sõltu viimasest hetkes tehtud seadistusest.
Kolm praktilist kasutusviisi, kus rakendus eriti hästi sobib
Esimene tugev kasutusviis on väikeste igapäevaste kulude koondamine. Kui ma ei taha iga ostu jaoks sularaha otsida, saan hoida maksmise telefoni kaudu. See on eriti mugav siis, kui liigun palju ringi ja tahan rahakoti asemel kaasas kanda ainult telefoni.
Teine kasutusviis on pere rahaasjade lihtsam korraldamine. Üks inimene võib kasutada eSewat tavapärasteks makseteks, samal ajal kui pere arutab suuremaid kulusid eraldi. Siin on kasulik selge reegel: enne raha saatmist kontrollin alati saajat, summat ja tehingu eesmärki. Kiirus ei tohiks tulla täpsuse arvelt.
Kolmas kasutusviis on kulude jälgimine pärast makset. Ma ei vaata rahakotti ainult enne raha kulutamist, vaid ka pärast seda. Kui saan tehingud regulaarselt üle kontrollida, märkan kiiremini korduvaid kulusid ja väldin olukorda, kus kuu lõpus ei saa enam aru, kuhu raha kadus.
Üks vähem ilmne, kuid kasulik töövõte on jagada kasutus kaheks: kiireteks igapäevasteks makseteks ja teadlikuks saldo kontrolliks. Kui teen kõik toimingud kiirustades, võib mugavus muutuda hooletuseks. Mina jätaksin suuremate või ebatavalisemate maksete jaoks eraldi hetke, kus kontrollin andmed veel kord üle.
Pere kulude kooskõlastamine ilma segaduseta
Oletame, et üks pereliige ostab päeva jooksul vajaliku asja ja teine maksab hiljem oma osa tagasi. Enne ülekannet paneksin sõnumis lühidalt kirja, millist kulu jagatakse ja kui suur on kokkulepitud osa. Pärast makset kontrolliksin, et summa ja saaja vastavad kokkuleppele. See lihtne järjestus aitab vältida hilisemat vaidlust selle üle, kas raha oli tagasimakse, ühine kulu või midagi muud.
Kui kodus kasutatakse rahakotti mitme inimese vajaduste jaoks, tasub tehingu eesmärk üles märkida mõnes eraldi isiklikus arvestuses, mitte loota sellele, et kõik mäletavad paari nädala pärast sama asja. See on eriti kasulik siis, kui üks inimene teeb mitu majapidamisega seotud makset järjest. Rakendus võib teha raha liigutamise mugavamaks, kuid pere kokkulepe ja kulude tõlgendamine jäävad ikkagi inimeste enda korraldada.
Kahe rahakoti või rahakoti ja pangarakenduse vahel valides ei looks ma endale tarbetut lisatööd. Kui eSewa katab konkreetse igapäevase vajaduse, kasutan seda selleks; kui tehing sobib paremini pangakanalisse, jätan selle sinna. Nii ei pea iga majapidamise liige õppima kõiki võimalikke makseviise ega otsima makse tegemise hetkel, milline rakendus kelle kontoga seotud on.
Kus tekib hõõrdumine ja kellele see ei pruugi sobida
eSewa ei ole ideaalne valik inimesele, kes soovib, et kogu tema finantselu toimuks ainult ühes rakenduses. Mobiilne rahakott on praktiline, kuid selle kasutusloogika erineb täisväärtuslikust pangarakendusest. Kui vajad põhjalikku pangandust, pikaajalist säästude haldamist või keerukamat finantsplaneerimist, võib tavaline pank olla parem põhivahend.
Samuti ei sobiks ma seda ainsa varuplaanita makseviisina inimesele, kes liigub sageli ebastabiilse internetiühendusega piirkondades. Raharakenduse mugavus sõltub sellest, kas telefon, konto ja ühendus töötavad samal ajal. Seetõttu hoian olulistes olukordades alternatiivi: teise makseviisi või piisava sularahavaru.
Teine võimalik takistus on harjumus. Kui inimene kasutab juba mõnda muud rahakotti ja tema igapäevased maksed toimivad hästi, ei pruugi uue rakenduse lisamine midagi parandada. Sel juhul peaks eSewa pakkuma talle selget praktilist kasu, näiteks lihtsamat töövoogu või paremat sobivust tema tavapäraste maksetega. Ainult rakenduse populaarsusest ei piisa.
Kolmas piirang on kasutaja enda tähelepanu. Kiire maksmine võib tekitada tunde, et kontrollimine on üleliigne. Mina ei soovitaks seda. Enne kinnitamist vaatan alati üle summa ja saaja ning pärast makset kontrollin, kas tehing kajastus ootuspäraselt. See lihtne rutiin vähendab kõige tavalisemat tüüpi vigu.
Võrdlus sularaha, pangarakenduse ja teiste rahakottidega
Sularahaga võrreldes on eSewa minu jaoks mugavam siis, kui tahan makseid teha telefonist ja tehinguid hiljem üle vaadata. Sularaha eelis on aga see, et see ei vaja akut, rakenduse avamist ega digitaalset ligipääsu. Seetõttu ei käsitleks ma neid täielike vastanditena. Mõistlikum on kasutada digitaalset rahakotti põhivahendina seal, kus see töötab, ja hoida sularaha varuolukorraks.
Pangarakendusega võrreldes on eSewa tugevus keskendumine rahakoti lihtsale kasutamisele. Pank võib olla parem suuremate rahaasjade, kontode ja pikemaajalise haldamise jaoks. Kui minu eesmärk on teha kiire igapäevane toiming, võib rahakott tunduda otstarbekam; kui tahan finantsseisu põhjalikult hallata, eelistan pangakanalit.
Teiste mobiilsete rahakottidega võrreldes ei otsustaks ma ainult nime või hinnangu põhjal. Kontrolliksin, kas minu tavapärased maksed sobivad, kas rakenduse kasutamine on minu kontaktidele arusaadav ja kas saan vajadusel kontole ligi ka pärast telefoni vahetamist. Just kasutusmugavus minu enda olukorras on parem mõõdupuu kui üldine populaarsus.
Turvaline töövoog, mida ma ise järgiksin
Alustaksin tugeva telefoni ekraanilukuga ja väldiksin rahakoti kasutamist seadmes, millele pääsevad vabalt ligi teised inimesed. Seejärel kontrolliksin enne iga kinnitamist saaja andmeid ja summat. Kui tehing tundub ebatavaline või kiireloomuline, peatuksin hetkeks, mitte ei kinnitaks seda lihtsalt harjumusest.
Jälgiksin ka rakenduse versiooni ning paigaldaksin ametlikud uuendused mõistliku aja jooksul. Praegune versioon 4.9.0.2 näitab, milline väljalase minu seadmes kasutusel on, kuid ma ei eeldaks, et versiooninumber lahendab kõik kasutusmured automaatselt. Pärast uuendamist kontrolliksin alati põhifunktsioonid üle.
Kui annan telefoni teisele inimesele, lukustan seadme enne ja väldin olukorda, kus rahakott jääb avatuna ekraanile. Kui telefon kaob, tegutseksin kiiresti oma konto ja seadme ligipääsu kaitsmiseks. Need sammud ei ole eSewa eripära, kuid mobiilse rahakoti puhul muutuvad need eriti oluliseks, sest telefon on korraga nii maksevahend kui ka ligipääsukanal.
Laste, eakate ja konto usaldamise küsimus
PEGI 3 vanusemärgis puudutab rakenduse sisule antud hinnangut, mitte seda, kas laps peaks iseseisvalt rahaga tehinguid tegema. Mina ei võtaks seda märgina, et pere noorem liige võiks täiskasvanu rahakotti kasutada. Vanema või hooldaja juhendamine, konto omaniku selge nõusolek ja tehingu kontroll jäävad siin olulisemaks kui vanusemärgis.
Eaka pereliikme puhul võib abi olla rahulikust läbikäimisest: kuidas rakenduse ekraanil kuvatavat summat lugeda, kuidas saajat kontrollida ja millal on parem tehing katkestada ning kellelt üle küsida. Ma ei jagaks konto avamiseks vajalikke andmeid lihtsalt selleks, et abi oleks mugavam. Juhendamine võib toetada kasutaja iseseisvust, samal ajal kui ligipääs jääb talle endale.
Usaldus ei tähenda ainult seda, et ma tunnen inimest, kellele raha saadan. Samuti pean teadma, millise konto kaudu tehing tehakse ja kellel on telefonile ligipääs. Kui pereliikmed kasutavad eri kontosid, on targem hoida need piirid selged kui püüda kõigi tegevusi ühe rahakoti alla koondada.
Mida enne kasutuselevõttu enda jaoks läbi mõelda
Esimene küsimus on, milliseid makseid ma tegelikult teen. Kui eSewa sobib minu igapäevasteks toiminguteks, on selle väärtus kiiresti nähtav. Kui minu rahaasjad koosnevad peamiselt pangatoimingutest, säästmisest või sularahast, võib rakendus jääda kõrvaliseks tööriistaks.
Teiseks mõtleksin läbi, kuidas ma oma tehinguid jälgin. Kas vaatan saldot iga paari päeva tagant või alles kuu lõpus? Rahakott annab parema tulemuse inimesele, kes kasutab seda teadlikult, mitte ainult hetkel, kui makse on vaja ära teha.
Kolmandaks valmistuksin ette telefoni vahetuseks ja võimaliku ühenduse katkemiseks. See ei muuda rakendust vähem kasulikuks, vaid aitab vältida olukorda, kus mugavus muutub sõltuvuseks ühest seadmest või ühest ühendusest.
Arvestades, et rakendus on tasuta, on proovimise lävi madal. Mina kasutaksin seda esmalt väiksemate summadega, hindaksin navigeerimist ja kontrolliksin, kas see sobib minu tavapärase elurütmiga. Alles pärast seda teeksin sellest põhikanali.
Minu lõpphinnang
Minu hinnangul on eSewa tugev eelkõige siis, kui vajad Nepalis lihtsat telefonipõhist rahakotti ja tahad vähendada väikeste maksete ümber toimuvat käsitööd. Selle pikk ajalugu, üle kümne miljoni paigalduse ja umbes 33 tuhande arvustuse suurune kasutajate tagasiside näitavad, et tegemist on laialt kasutatud teenusega. Need näitajad ei asenda isiklikku proovimist, kuid annavad rakendusele usaldusväärse lähtekoha.
Ma soovitaksin seda inimesele, kes hindab kiiret ligipääsu, soovib oma igapäevaseid makseid telefonis korraldada ja on valmis järgima mõistlikku turvarutiini. Ma ei soovitaks seda ainsa lahendusena kasutajale, kes vajab täielikku pangandust, töötab sageli ilma ühenduseta või ei taha oma rahaasju digitaalses rahakotis jälgida.
Kõige mõistlikum on alustada rahulikult: seadista konto, tee paar tavapärast toimingut, kontrolli tehingute kajastumist ja vaata, kas rakendus säästab sinu päriselus aega. Parim põhjus eSewa kasutamiseks ei ole see, et see on populaarne, vaid see, et sinu enda makseharjumused muutuvad selle abil lihtsamaks. Kui rakendus seda lubadust sinu puhul täidab, on see praktiline tasuta finantsrakendus; kui mitte, jääb pangarakendus või sularaha tõenäoliselt paremini sobivaks.
Plussid
- Võimaldab tasuda arveid
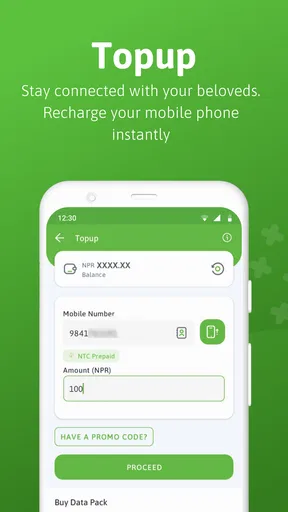
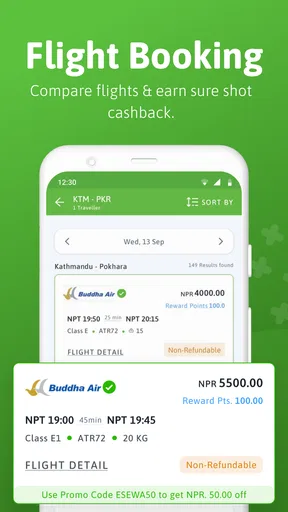
- laadida mobiilisaldot ja osta pileteid ühest kohast.
- Toetab paljusid Nepali kohalikke makse- ja teenusepakkujaid.
- QR-maksed on poes üldiselt kiired ja mugavad.
- Raha saatmine teistele eSewa kasutajatele on lihtne.
- Rakendus pakub sageli kampaaniaid
- allahindlusi ja preemiapakkumisi.
Miinused
- Teenused on peamiselt suunatud Nepali kasutajatele ja Nepaliga seotud maksetele.
- Mõne toimingu puhul võivad kehtida teenustasud või limiidid.
- Konto kasutamiseks on tavaliselt vaja Nepali mobiilinumbrit ja isikutuvastust.
- Rakenduse kasutamine sõltub internetiühendusest ning teenuse töökindlusest.
- Kasutajatugi ja probleemide lahendamine ei pruugi olla alati piisavalt kiire.
Korduma kippuvad küsimused: eSewa - Mobile Wallet (Nepal)
Mis on eSewa ja milleks seda Nepalis kasutada saab?
eSewa on Nepalis laialt kasutatav mobiilne rahakott, millega saab teha igapäevaseid makseid otse telefonist. Rakenduses saab tasuda näiteks elektri-, vee-, interneti- ja telefoniteenuste arveid, osta mobiililaadimisi, maksta veebipoodides, osta pileteid ning saata raha teistele eSewa kasutajatele. Teenuste valik võib sõltuda kasutaja asukohast ja konto kinnitamise tasemest.
Kas eSewa kasutamiseks peab konto kinnitama ja milliseid andmeid vajatakse?
Rakenduse põhifunktsioonide kasutamiseks tuleb luua eSewa konto telefoninumbri abil. Paljude teenuste, suuremate tehingulimiitide ja raha väljavõtmise võimaluste jaoks võib olla vajalik KYC-kinnitamine. Selle käigus võidakse küsida isikuandmeid ning ametlikku isikut tõendavat dokumenti. Enne registreerimist tasub kontrollida, millised nõuded kehtivad sinu kasutajatüübi ja Nepali regulatsioonide järgi.
Kuidas saab eSewa kontole raha lisada ja kas raha saab ka välja võtta?
eSewa kontole saab raha lisada rakenduses toetatud pangakontode, kaartide või muude kohalike maksekanalite kaudu, samuti võivad saadaval olla volitatud eSewa agendid ja laadimispunktid. Raha väljavõtmine sõltub konto kinnitamisest, kasutatavast pangast ning teenuse hetkel kehtivatest reeglitest. Enne tehingu kinnitamist vaata alati üle võimalikud teenustasud, limiidid ja töötlemisaeg.
Kas eSewa mobiilimaksed on turvalised ja mida teha konto kaitsmiseks?
eSewa kasutab konto sisselogimiseks ja tehingute kinnitamiseks turvameetmeid, kuid kasutaja enda käitumine mõjutab turvalisust väga palju. Loo tugev ja kordumatu parool, hoia OTP-koode ning PIN-i saladuses ja ära ava kahtlasi linke, mis küsivad sisselogimisandmeid. Kasuta ainult ametlikust rakenduste poest paigaldatud rakendust ning kontrolli enne maksmist hoolikalt saaja ja summa andmeid.
Kas eSewa kasutamine on tasuta ning millised piirangud või probleemid võivad tekkida?
eSewa rakenduse allalaadimine ja konto loomine ei tähenda tingimata, et kõik tehingud on tasuta. Mõne arve, raha lisamise, väljamakse või muu teenusega võivad kaasneda teenustasud, mis sõltuvad kasutatavast kanalist ja teenusepakkujast. Samuti võivad kehtida päevased või kuupõhised limiidid. Makse võib ebaõnnestuda internetiühenduse, süsteemihoolduse või teenusepakkuja tõrke tõttu, seega säilita oluliste maksete kinnitus.


